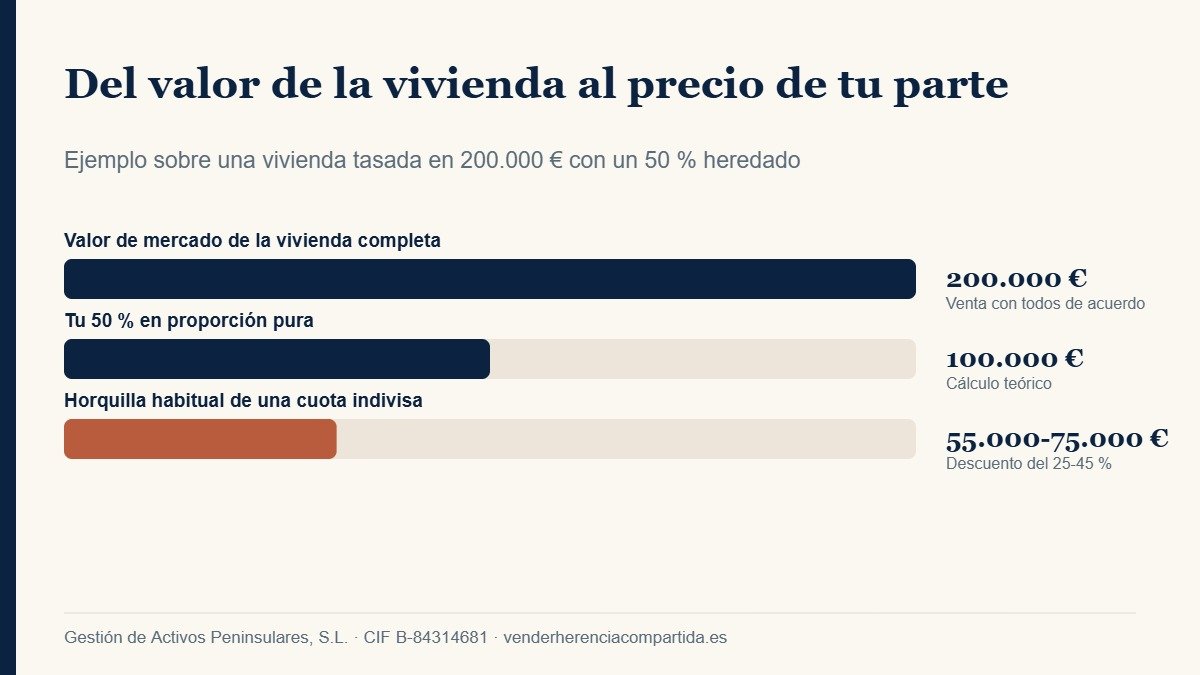
Una parte de herencia no vale el porcentaje puro del valor de la vivienda. El punto de partida es el valor de mercado del inmueble multiplicado por tu cuota, pero sobre esa cifra se aplica un descuento porque el comprador adquiere un bien que no puede usar ni vender libremente. En cuotas indivisas de vivienda la horquilla habitual del descuento va del 25 % al 45 %, y sube cuando el inmueble está ocupado por otro coheredero, tiene cargas o hay pleito abierto.
Índice
El valor de tu parte de una herencia no se obtiene solo multiplicando el precio de la vivienda por tu porcentaje. Ese cálculo da un valor teórico. El valor real de una cuota depende también de las cargas, la ocupación, el grado de control que aporta y el coste de resolver la copropiedad.
No existe un descuento universal. Una valoración responsable debe explicar por escrito los datos utilizados y separar el valor del inmueble completo del valor de una participación aislada.
¿Por qué tu 50 % no vale el 50 % del piso?
| Concepto | Qué mide | Para qué sirve |
|---|---|---|
| Valor de mercado del inmueble | Precio probable de la vivienda completa en una venta normal. | Punto de partida. |
| Valor proporcional | Valor de mercado multiplicado por el porcentaje de titularidad. | Referencia matemática, no una oferta garantizada. |
| Valor neto de la cuota | Resultado después de cargas, gastos, ocupación, riesgo y falta de control. | Base para comparar propuestas reales. |
¿Cómo se calcula el valor de una parte de herencia?
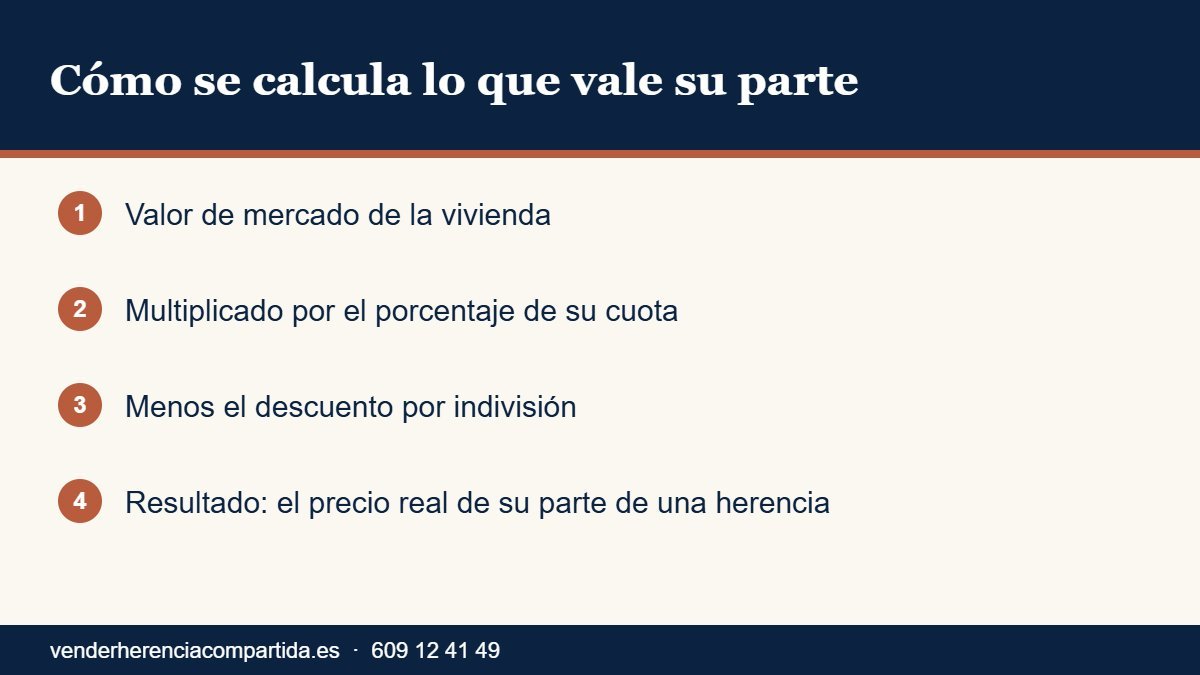
Como esquema de trabajo puede usarse: valor de mercado de la vivienda × porcentaje de titularidad − cargas atribuibles − costes y riesgos de la indivisión. Los tres primeros elementos pueden documentarse; el ajuste por indivisión requiere analizar el caso.
Ejemplo meramente ilustrativo: si una vivienda se valora en 240.000 euros y la cuota es del 25 %, el valor proporcional sería 60.000 euros antes de cargas. Eso no significa que exista un comprador dispuesto a pagar esa cantidad por una participación sin uso exclusivo.
¿Qué factores cambian más el precio de tu cuota?
- Porcentaje y capacidad de decisión. No aporta el mismo control una participación minoritaria que una mayoría.
- Ocupación. Debe comprobarse quién usa la vivienda y con qué título.
- Cargas y deudas. Hipotecas, embargos, comunidad, IBI y gastos pendientes afectan al importe neto.
- Documentación. Escritura, Registro e impuestos claros reducen incertidumbre.
- Relación entre copropietarios. Un acuerdo posible reduce tiempo y costes; un conflicto judicial abierto los aumenta.
- Liquidez del inmueble completo. Ubicación, estado, demanda y facilidad de venta siguen siendo relevantes.
¿El valor de referencia del Catastro es el precio de venta?
El valor de referencia no es una tasación ni garantiza el precio de venta. La Dirección General del Catastro explica que cumple una función fiscal en el Impuesto sobre Sucesiones y Donaciones y en ITP y AJD. Consulta sus preguntas frecuentes oficiales.
Para estimar el mercado conviene analizar comparables, estado real, cargas y, cuando proceda, una tasación profesional. Una oferta sobre una cuota debe partir de esa valoración completa y explicar después sus ajustes.
¿Qué documentos hacen falta para valorar tu parte?
- Escritura de aceptación y adjudicación o documentación del derecho hereditario.
- Nota simple actualizada.
- Porcentaje exacto de titularidad.
- Datos de hipoteca, embargos y otras cargas.
- IBI, gastos de comunidad y derramas.
- Información sobre ocupantes, contratos y procedimientos judiciales.
- Estado, superficie y ubicación de la vivienda.
¿Cómo se comparan dos ofertas por una cuota indivisa?
- Pide que identifiquen el valor asignado al inmueble completo.
- Comprueba qué cargas y gastos se descuentan.
- Exige precio, forma de pago y condiciones por escrito.
- Compara el importe neto con una venta conjunta, una compra por otro heredero y la división judicial.
- No entregues documentación sensible sin identificar al destinatario y la finalidad.
La oferta más alta no siempre es la mejor si queda sujeta a condiciones abiertas. Compara también plazos, gastos, garantías y quién asume cada trámite.
¿Qué alternativas tienes si el precio no te convence?
Si existe acuerdo, vender la vivienda completa o que otro copropietario compre tu parte suele evitar parte del descuento de una cuota aislada. Si no hay acuerdo, puedes estudiar la transmisión de tu cuota o la división de la cosa común.
Para entender primero qué estás transmitiendo, revisa vender derechos hereditarios y la guía sobre vender una parte de la herencia.
Preguntas frecuentes sobre cuánto vale una parte de herencia
¿Cuánto vale tu parte de una herencia con un ejemplo real de números?
La forma más clara de entender cuánto vale una cuota es ponerle cifras. Imagina un piso heredado con un valor de mercado de 240.000 euros y tres hermanos con un tercio cada uno. Sobre el papel, tu cuota vale 80.000 euros. En la práctica, nadie paga 80.000 euros por un tercio de un piso que no puede usar, alquilar ni vender sin los otros dos.
| Concepto | Importe orientativo | Comentario |
|---|---|---|
| Valor de mercado de la vivienda | 240.000 € | Tasación o comparables de la zona |
| Tu cuota (1/3) | 80.000 € | Valor teórico, no precio de venta |
| Descuento por indivisión | Variable | Depende de ocupación, cargas y conflicto |
| Coste de la vía judicial evitado | Se tiene en cuenta | Abogado, procurador, tasación y años |
| Precio de la cuota | Oferta firme | Lo que realmente cobras en notaría |
En el mercado de cuotas indivisas los descuentos sobre el valor teórico se mueven en horquillas amplias, a menudo entre el 25 % y el 50 %. Una cuota de un piso vacío, con dos copropietarios y sin deudas está en la parte baja de esa horquilla. Una cuota de un piso ocupado por otro heredero que no quiere salir está en la parte alta. Por eso, cuando alguien te dice cuánto vale tu parte sin preguntar nada de esto, desconfía.
¿Qué factores cambian cuánto vale una cuota heredada?
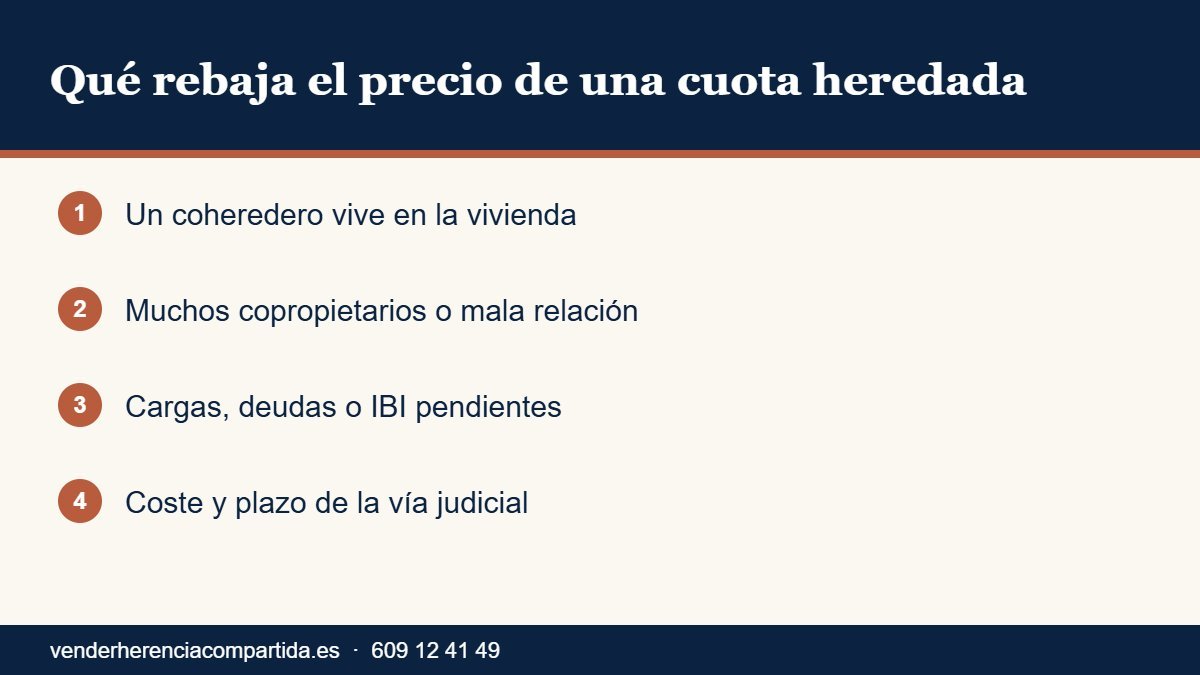
Hay factores que suben o bajan el precio de una parte de una herencia más que el propio metro cuadrado. Estos son los que más pesan en una valoración seria.
Ocupación de la vivienda
Si un coheredero vive en el inmueble, el comprador de la cuota hereda también ese conflicto. El valor cae porque recuperar el uso o forzar la venta puede exigir una demanda de división de la cosa común.
Número de copropietarios y relación entre ellos
No vale lo mismo un 50 % entre dos hermanos que se hablan que un 12,5 % entre ocho primos repartidos por España. Cuantos más titulares y peor relación, más difícil y caro es llegar a una venta conjunta.
Cargas, deudas y gastos pendientes
Una hipoteca viva, embargos, IBI o cuotas de comunidad impagadas reducen cuánto vale la cuota. Antes de valorar conviene pedir una nota simple del Registro de la Propiedad y un certificado de deuda de la comunidad.
Situación de la herencia
Si la herencia no está aceptada ni adjudicada, lo que vendes son derechos hereditarios sobre todo el caudal, no una parte de una vivienda concreta. Esa diferencia jurídica cambia el riesgo y, con él, el precio.
¿Cuánto vale tu parte según Hacienda y cuánto según el mercado?
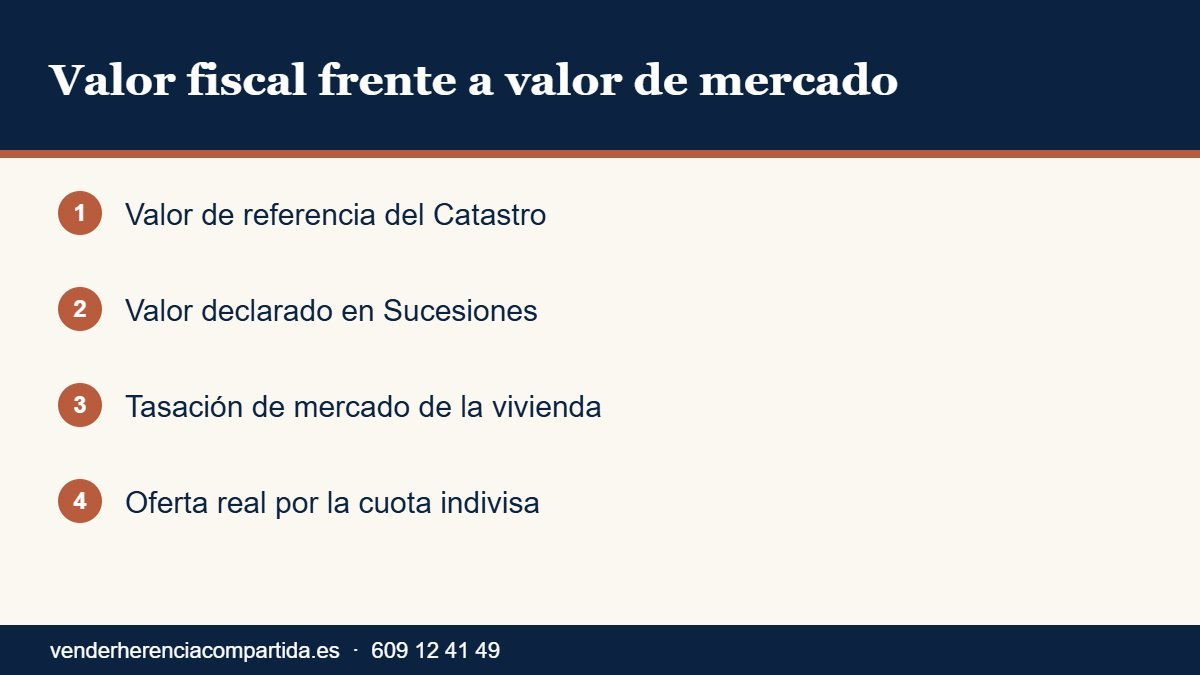
Muchos herederos confunden el valor fiscal con el precio. Son conceptos distintos y conviene tenerlos claros antes de negociar.
| Valor | Para qué sirve | ¿Es lo que cobras? |
|---|---|---|
| Valor de referencia del Catastro | Base mínima en Sucesiones y Transmisiones desde 2022 | No |
| Valor declarado en Sucesiones | Liquidar el impuesto al heredar | No |
| Tasación de mercado | Precio de la vivienda entera libre | Solo si se vende entera |
| Oferta por la cuota | Precio de tu parte indivisa | Sí, si la aceptas |
Un detalle importante: el valor que declaraste en el Impuesto de Sucesiones será tu valor de adquisición a efectos del IRPF. Si vendes tu cuota por debajo de ese valor puede aparecer una pérdida patrimonial, y si vendes por encima, una ganancia. No somos asesores fiscales; consulta tu caso concreto con un profesional.
¿Cuánto vale tu parte si la herencia incluye usufructo?
Es frecuente que el cónyuge viudo conserve el usufructo y los hijos hereden la nuda propiedad. En ese caso, para saber cuánto vale tu parte de una herencia hay que descontar el usufructo. La regla fiscal del artículo 26 de la Ley del Impuesto sobre Sucesiones valora el usufructo vitalicio en el 89 % menos la edad del usufructuario, con un mínimo del 10 % y un máximo del 70 %.
Ejemplo: si tu madre tiene 79 años, su usufructo vale el 10 % y la nuda propiedad el 90 %. Si tiene 69, el usufructo vale el 20 %. Esa es la regla fiscal; el precio de mercado de una nuda propiedad indivisa suele ser menor, porque el comprador no podrá usar el inmueble hasta que se extinga el usufructo.
¿Qué errores llevan a calcular mal cuánto vale tu cuota?
- Multiplicar el precio del piso por tu porcentaje y no hacer nada más. Es el error más común y el que más frustraciones provoca.
- Tomar el valor catastral como referencia. El valor catastral suele estar muy por debajo del mercado y no sirve para negociar.
- Olvidar los gastos que sigues pagando. IBI, comunidad, seguro y suministros reducen cada año cuánto vale realmente esperar.
- No poner precio al tiempo. Cobrar en 72 horas no equivale a cobrar dentro de tres años tras un pleito.
- Comparar ofertas sin condiciones. Una oferta alta con condiciones suspensivas puede valer menos que una más baja pagada en notaría.
¿Cómo pedir una valoración de cuánto vale tu parte sin compromiso?
Para darte una cifra seria necesitamos poco: la dirección del inmueble, tu porcentaje, si está ocupado y si la herencia está aceptada. Con eso te decimos cuánto vale tu cuota en la misma llamada y, si te encaja, te enviamos la oferta por escrito. Aceptarla o no es decisión tuya. Llámanos al 609 12 41 49 o al 91 315 92 04.
¿Cambia cuánto vale tu parte si la vendes a un hermano o a un tercero?
El valor de tu cuota no cambia por quién la compre, pero el precio que puedes conseguir sí. Un hermano que ya es copropietario gana el control completo del inmueble al comprarte, así que en teoría podría pagar más. En la realidad, muchas veces es quien menos ofrece, porque sabe que tienes pocas alternativas.
Un comprador profesional de proindivisos asume el riesgo de la indivisión y lo descuenta, pero paga con fondos propios y sin depender de hipoteca. Además, si vendes a un tercero, tus coherederos tienen derecho de retracto: pueden quedarse tu parte pagando el mismo precio. Ese derecho, regulado en los artículos 1067 y 1522 del Código Civil, a menudo sirve para que el hermano reaccione y mejore su oferta.
Nuestra recomendación es pedir siempre al menos una oferta externa por escrito. Te servirá para saber cuánto vale de verdad tu parte de una herencia en el mercado y para negociar con tu familia con datos, no con impresiones. Si el acuerdo familiar llega, perfecto: habrás conseguido un mejor precio sin pleitos.
¿Mi 50 % vale exactamente la mitad de la vivienda?
Es su valor proporcional, pero una cuota aislada puede tener un valor de mercado diferente porque no concede por sí sola el uso exclusivo ni el control total.
¿Existe una tabla oficial de descuentos?
No. El ajuste depende de datos concretos y debe justificarse. Desconfía de porcentajes automáticos sin revisar documentos y ocupación.
¿La valoración inicial me obliga a vender?
No. Solicita por escrito si existe exclusividad, coste o compromiso antes de entregar documentación.
¿Cómo afecta una hipoteca pendiente al valor de tu parte?
Es el factor que más sorprende a quien recibe la primera oferta, porque no reduce el precio de forma proporcional, sino que cambia la propia cuenta.
Si la vivienda arrastra un préstamo hipotecario, la deuda viva no se resta de su cuota: se resta del valor del inmueble antes de repartir. Sobre una vivienda tasada en 200.000 € con 60.000 € de hipoteca pendiente, el patrimonio neto a repartir es de 140.000 €, y un 50 % equivale a 70.000 € teóricos, no a 100.000 €. Sobre esa cifra se aplica después el descuento propio de la cuota indivisa.
Hay además un detalle que conviene comprobar antes de negociar: la hipoteca es una carga real que sigue al inmueble, pero el préstamo es una obligación personal de quien lo firmó. Si el causante era el único prestatario, la deuda pasa a la herencia; si había otro titular vivo, este sigue respondiendo del total frente al banco. Son dos situaciones distintas y dan lugar a repartos distintos.
Lo mismo ocurre con embargos, plusvalías municipales sin liquidar o derramas aprobadas y no pagadas: todo eso se descuenta del valor neto. Por eso una nota simple actualizada y el último recibo de comunidad valen más, a efectos de precio, que cualquier estimación online.
Solicita una valoración documentada
Gestión de Activos Peninsulares, S.L. estudia cuotas indivisas y derechos hereditarios en toda España. Indícanos porcentaje, localidad, estado de la herencia y ocupación. La valoración inicial es gratuita y sin compromiso.
Gestión de Activos Peninsulares, S.L. · CIF B-84314681
C. de Apolonio Morales 10, 28036 Madrid
Teléfonos: 91 315 92 04 · 609 12 41 49 / 609 05 96 81
Correo: capitalprivado31@gmail.com
Solicitar valoración
¿Cuánto se pierde por dejar pasar los años?
Es la parte que casi nadie calcula y la que más dinero cuesta. Mientras la herencia sigue bloqueada, la propiedad no está parada: genera gastos todos los meses y los genera en proporción a tu cuota, la uses o no.
| Concepto | Coste anual orientativo de una vivienda media | A quién corresponde |
|---|---|---|
| IBI | 300-800 € | A todos los copropietarios, en proporción a su cuota |
| Comunidad de propietarios | 600-1.500 € | A todos, en proporción a su cuota |
| Seguro y suministros mínimos | 250-600 € | A todos, en proporción a su cuota |
| Conservación y deterioro por desocupación | Variable, casi siempre creciente | Reduce el valor de venta futuro |
Sobre una vivienda media, mantener bloqueada una herencia cuesta con facilidad entre 1.200 y 2.900 € al año repartidos entre los copropietarios. En cinco años esa cifra se acerca al descuento que muchos rechazan por considerarlo alto, con la diferencia de que el descuento se cobra una vez y los gastos se pagan siempre.
El artículo 393 del Código Civil establece que el concurso de los partícipes en las cargas es proporcional a sus cuotas. Si usted ha estado pagando más de lo que le corresponde, esos importes son reclamables al resto de copropietarios, y conviene documentarlos con recibos antes de negociar cualquier venta: forman parte de la cuenta final.
Las cifras anteriores son horquillas orientativas para dimensionar el problema, no una tasación. No somos asesores fiscales ni financieros.